大家好!今天,策略哥来给大家拆解一只“电感龙头依托AIDC业务开启第二增长曲线”—顺络电子的基本面逻辑与技术面逻辑,以便给大家提供一种个股的分析思路!
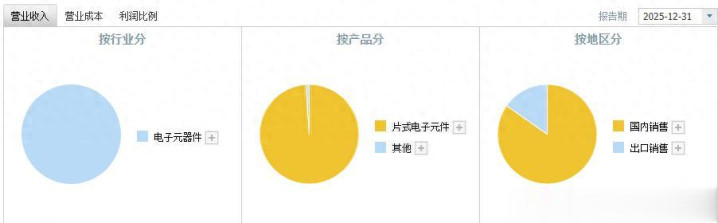
图表1:公司主营业务构成
一、基本面投资逻辑
1)顺络电子公司概况
深圳顺络电子股份有限公司成立于2000年,2007年上市(代码:002138),是专业从事各类片式电子元器件研发、生产和销售的高新技术企业。产品包括磁性器件、微波器件、敏感器件、精密陶瓷四大产业,广泛运用于通讯、消费类电子、计算机、汽车电子、新能源、网通和工业电子等领域。秉承“遵循标准、科技创新、持续改进,向全球客户提供优异的产品和完善的服务”的经营理念,凭借先进的管理体系、雄厚的开发能力、优异的产品质量和完善的服务,顺络已成为众多国内知名企业的电子元件供应商。点击此处可查看更多“被动元件”题材库!
2)原材料成本上升短期盈利承压,涨价提效重回增长可期
(1)2026年第一季度,公司实现营收16.85亿元,同比+15.34%,环比-1.66%;归母净利润1.78亿元,同比-23.71%,环比-29.39%;扣非归母净利润1.67亿元,同比-24.19%,环比-31.88%;毛利率32.53%,同比-4.03pcts,环比-3.80pcts;净利率11.74%,同比-6.10pcts,环比-3.87pcts。
(2)公司2026Q1利润同比下滑,主要系2025H2以来上游金属粉材持续涨价等因素影响,致使公司 2026Q1增收不增利。面对原材料价格上涨,公司通过内部提效降本、利用前期库存平缓成本压力、以及与客户协商提价等举措应对,公司2026Q1盈利水平为阶段承压,后续季度有望得到改善.
3)汽车电子维持高速增长,AIDC业务进展顺利,服务器电源多品类前瞻布局
2025年,公司在汽车电子、数据中心等新兴市场实现高速增长。汽车电子方面公司产品实现三电系统及智能驾驶、域控制器全场景覆盖,受益于全球电动车渗透率提升,车规级电感、LTCC滤波器等产品出货量持续增长,核心供应商的全球化地位进一步稳固。AI应用方面,公司在数据中心领域实现GPU、CPU、ASIC类等芯片端供电相关模组类客户全覆盖,为头部服务器与顶级ODM厂商提供一站式元器件解决方案。在AI服务器算力与系统功率双升的趋势下,提前布局的TLVR电感产品具备显著的瞬态响应与高功率密度优势,未来有望大幅提升AI服务器中磁性器件的单机价值量。同时,公司在商业航天、低轨卫星、人形机器人等高端电子元器件产品也进行前瞻性布局。
4)消费电子筑牢主业基本盘,钽电容新产品落地,SOFC蓄力长远发展消费电子基本盘稳固
钽电容等新业务进展顺利。消费电子方面,公司保持高端产品高市占率,与核心客户深度绑定,预计增速将持续优于行业平均水平。钽电容等新业务方面,公司采用无引线框结构与PCB封装的新型钽电容产品改善容性能,已为客户配套供应:同时,通过与浙江臻泰能源合资布局的SOFC整机系统示范工程已开始运行,为中长期发展奠定基础。
5)盈利预测及评级
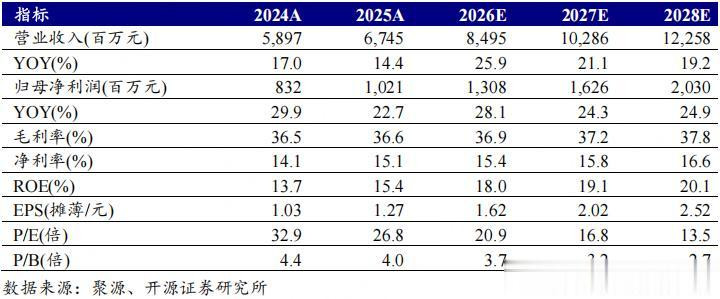
公司2026Q1盈利水平为阶段承压,后续季度有望得到改善,维持公司2026/2027年盈利预测,新增2028年盈利预测,预计公司2026/2027/2028年归母净利润为13.08/16.26/20.30亿元,当前股价对应PE为20.9/16.8/13.5倍,持续看好公司AI钽电容、芯片电感、TIVR电感等品类在AI服务器和数据中心等领域的成长空间。
图表2:盈利预测与财务指标
二、技术面信号
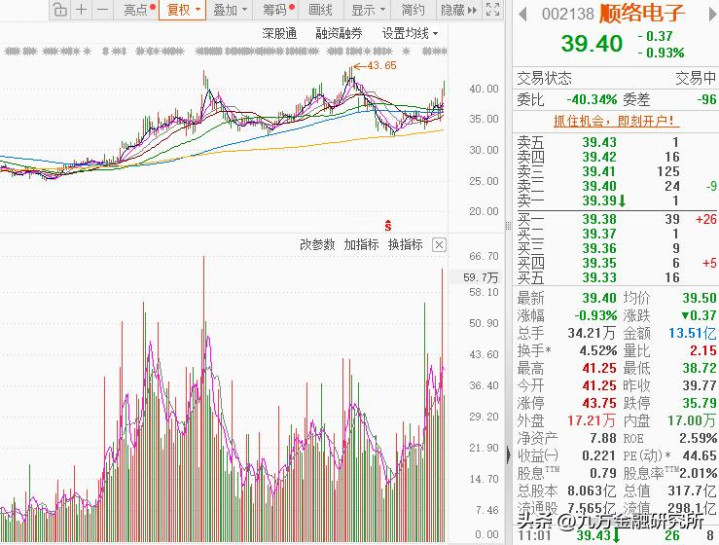
近1年多股价随“AI算力、被动元件(超级电容)”等题材的轮番炒作而顺势上升(优于大市),震荡过程中每次回调后的支撑底部逐步抬高;今年3月份开启一波深度回调,于4月中旬企稳重启升势,近期半导体产业链领涨全市,并正在往周边产业传导热度,股价当下仍处低估区间,且站稳各周期均线之上且MACD向上释放多头信号,量价齐升。十大流通股东中有众多外资、公私募基金的身影,深受主力或游资喜爱易炒作。如何在不同阶段发掘更多市场龙头?
风险提示:
上游原材料价格波动风险;行业竞争加剧风险;研发不及预期风险。
参考资料:
20260430-开源证券-顺络电子-002138.SZ-公司信息更新报告:2026Q1毛利率阶段承压,AIDC业务未来可期
顶级配资提示:文章来自网络,不代表本站观点。